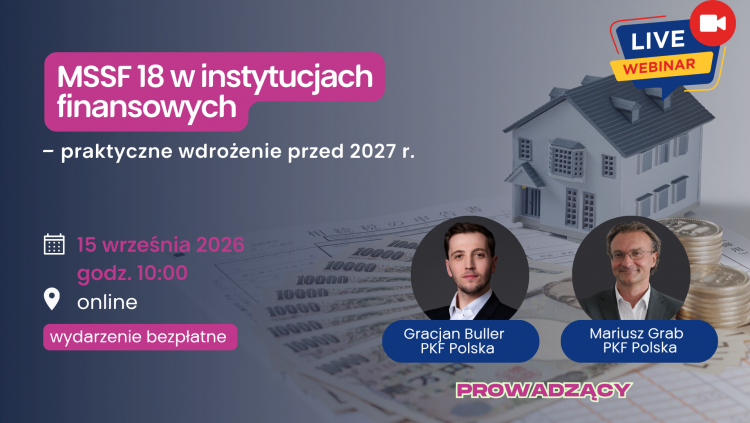
MSSF 18 w instytucjach finansowych – praktyczne wdrożenie przed 2027 r.
Od 1 stycznia przyszłego roku zacznie obowiązywać MSSF 18 „Prezentacja i ujawnianie informacji w sprawozdaniach finansowych”, zastępujący MSR 1. Dla instytucji finansowych wdrożenie nowego standardu oznacza szereg istotnych zmian dotyczących m.in. prezentacji rachunku zysków i strat, klasyfikacji przychodów i kosztów oraz ujawnień MPM.
Warto rozpocząć przygotowania już teraz, bo dane porównawcze za 2026 rok, prezentowane w sprawozdaniach za 2027, będą musiały zostać przygotowane zgodnie z MSSF 18.
Na poświęcony temu bezpłatny webinar zaprasza wiodąca firma audytorska PKF Polska, świadcząca od ponad 30 lat kompleksowe usługi doradcze dla firm.
Spotkanie będzie poświęcone specyfice banków i innych instytucji finansowych oraz obszarom, w których zastosowanie MSSF 18 wymaga szczególnej analizy i przygotowania.
Podczas webinaru eksperci PKF pokażą:
* jak prawidłowo klasyfikować przychody i koszty do pięciu kategorii wymaganych przez MSSF 18;
* dlaczego w bankach przychody i koszty odsetkowe mogą być prezentowane w kategorii operacyjnej;
* jak podejść do zobowiązań, kosztów finansowania, instrumentów pochodnych i różnic kursowych;
* jak identyfikować i dokumentować Management-defined Performance Measures (MPM), w tym miary typowe dla sektora finansowego;
* jaki wpływ MSSF 18 będzie miał na sprawozdawczość segmentową oraz rachunek przepływów pieniężnych;
* jak zaplanować proces wdrożenia, aby odpowiednio przygotować dane porównawcze za 2026 r.
Webinar będzie miał praktyczny charakter – omówione zostaną przykłady i case studies oparte na rzeczywistym układzie rachunku wyników instytucji finansowych.
Prowadzący
Gracjan Buller
Lider Departamentu Instytucji Finansowych PKF
Mariusz Grab
Manager w Departamencie Instytucji Finansowych PKF, Biegły rewident
Udział w webinarze jest bezpłatny, wymaga jednak wcześniejszej rejestracji na dedykowanej mu stronie, gdzie znajdziemy też szczegółowe informacje na temat agendy oraz o ekspertach, którzy go poprowadzą.